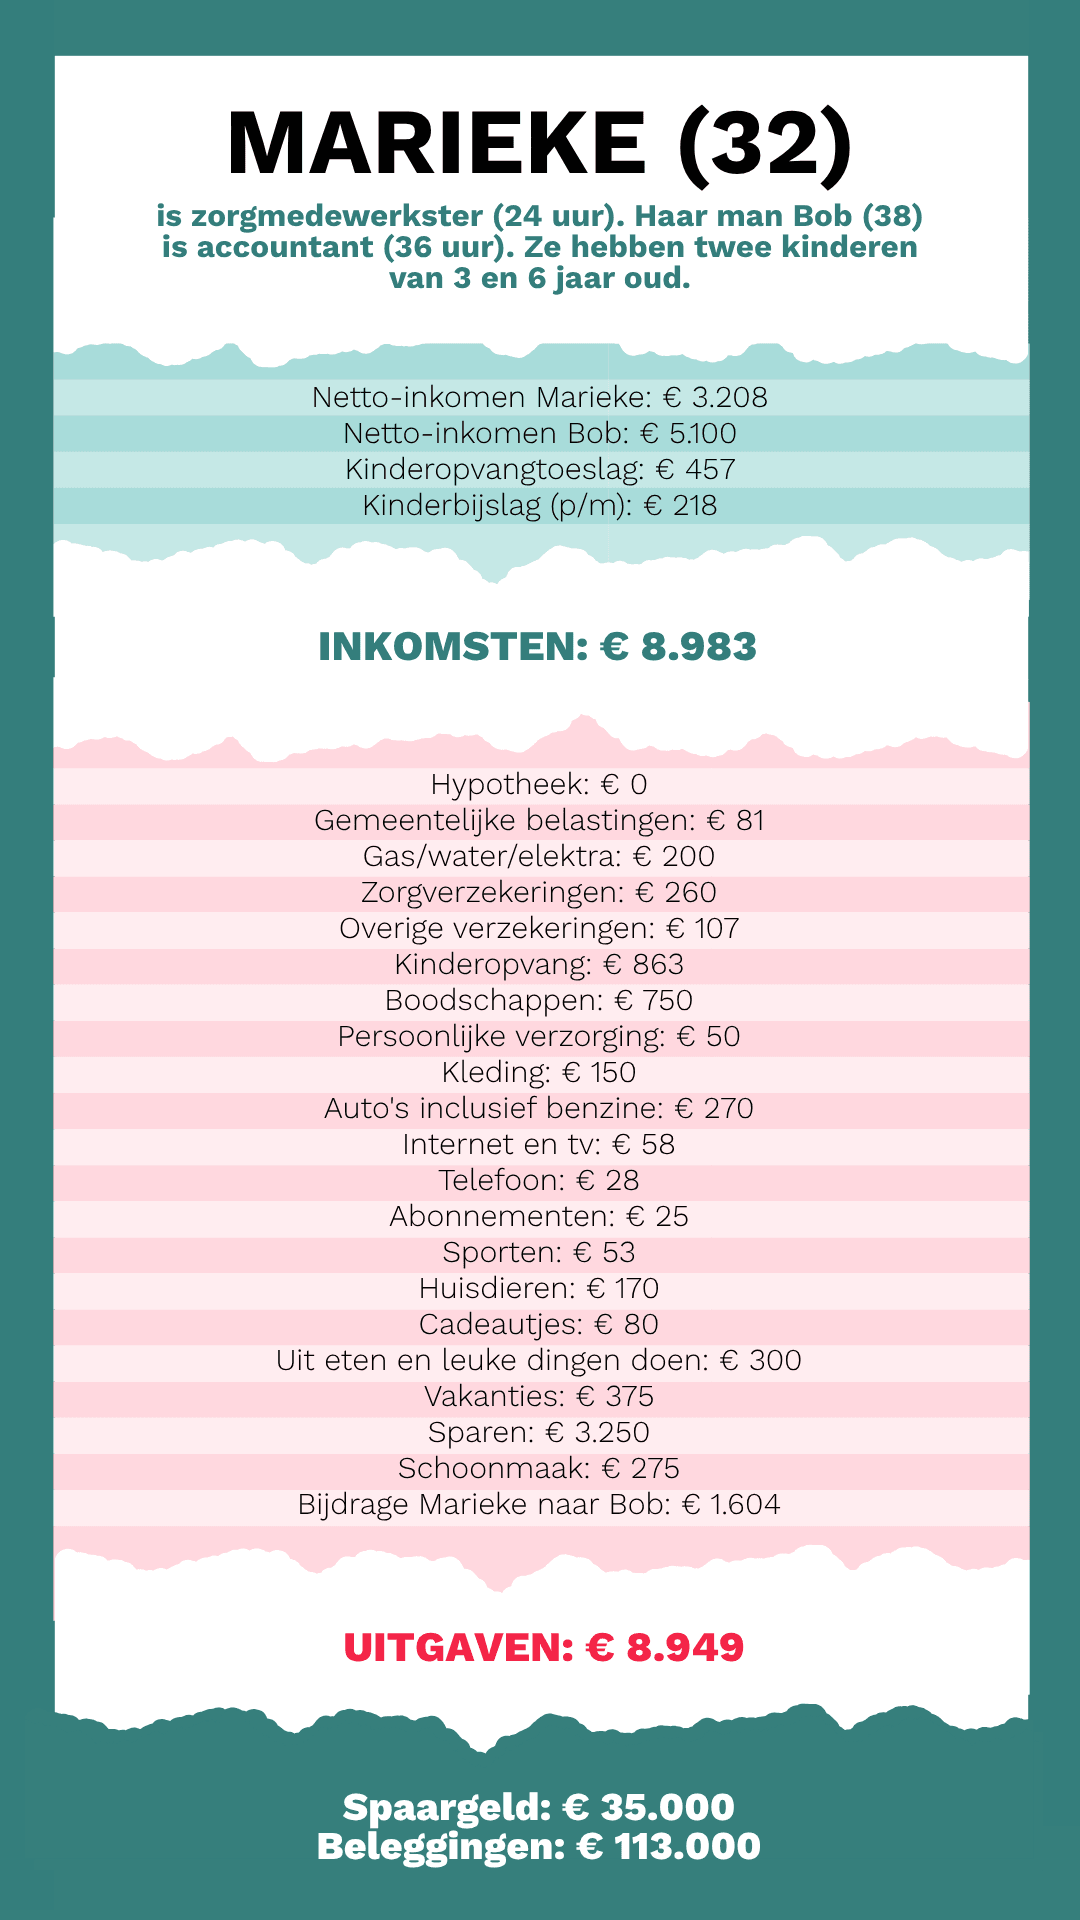
Marieke (32) en haar man Bob (38) zijn hypotheekvrij, sparen flink en gaan graag op reis met hun gezin. Ze verdienen goed, maar hebben ook wat hulp gehad van anderen op financieel gebied. Kijk mee in hun kasboekje!
Heerlijk, geen hypotheek meer! En dat al op zo’n jonge leeftijd. Hoe is dat gelukt?
“Daar zijn we inderdaad heel blij mee! We hebben geluk gehad, hoor. Want we kochten ons eerste huis in 2011, tijdens de crisis, en konden het later met flinke winst verkopen. Ik studeerde toen nog, maar mijn man werkte al fulltime. Daarnaast hebben we samen veel gespaard en kreeg mijn man een jubelton van zijn ouders. Dat heeft natuurlijk geholpen. Ons huidige huis, een rijtjeshuis van € 250.000, konden we in 2019 cash betalen. Sindsdien wonen we hypotheekvrij.”
Wow, wat goed zeg.
“Ja, hè! We zouden veel groter kunnen wonen, maar onze wijk is gewoon fijn. Daar willen we niet weg. We kiezen heel bewust voor dingen. Liever gaat ons geld naar ervaringen en tijd hebben met elkaar, dan naar een groter huis of dure spullen. We rijden bijvoorbeeld in twee kleine, zuinige auto’s. Verder hebben we geen gekke, buitensporige uitgaven, vind ik. Maar als we op vakantie of een dagje weg willen, gaan we wel gewoon. We kunnen doen wat we willen en hebben financiële zekerheid. Dat voelt heel fijn.”
Groot gelijk! Er gaat maandelijks een flink bedrag naar de spaarrekening, zie ik. Lekker hoor. Hebben jullie een spaardoel?
“We sparen voor onze kinderen en extra voor een goed pensioen. Dat zijn onze gezamenlijke doelen. Mijn eigen spaardoel heb ik onlangs behaald: mijn studieschuld van € 60.000 aflossen.”
Yes, gefeliciteerd!
“Dankjewel. Ik ben heel blij dat ik daar vanaf ben. Na mijn afstuderen ben ik daar meteen mee begonnen. Financieel misschien niet de verstandigste keuze, maar het was een zware last op mijn schouders. € 60.000 is véél geld, ik wilde daar zo snel mogelijk vanaf.”
Hoe heb je die schuld weggewerkt?
“Toen ik na mijn studie ging werken, gebruikte ik waar mogelijk een groot deel van mijn salaris om elke maand extra af te lossen. Dat kon financieel. Ook heb ik daar vaker mijn vakantiegeld voor gebruikt, spaargeld dat ik had en geld dat ik bijvoorbeeld voor mijn verjaardag kreeg.”
💰 Wil je ook zo’n fijn financieel overzicht? Gebruik onze Follow Your Money-sheets, net als 15.000+ van onze volgers doen. Je koopt ze hier!
En Bob, had hij ook een studieschuld?
“Nee, hij groeide op in een zuinig, maar rijk gezin. Zijn ouders betaalden zijn studie. Hij kreeg ook jaarlijks een bedrag van zijn ouders en uiteindelijk een jubelton voor ons huis. Dat was bij mij wel anders. We komen echt uit twee heel verschillende werelden. Ik groeide op in een gezin waar weinig te besteden was. Met geld kon ik niet omgaan. Ik leende maximaal en werkte tijdens mijn studie, maar het geld vloog eruit.”
Zitten jullie dan wel op één lijn wat betreft de financiën?
“Inmiddels hebben we dezelfde mindset rondom geld. Maar we moesten echt naar elkaar toegroeien op dat gebied. Hij was heel zuinig. Op zich is dat fijn, maar ik wilde juist geld uitgeven. Tegenwoordig kan hij ook genieten van geld uitgeven aan bijvoorbeeld een mooie reis. En heb ik juist geleerd om minder geld aan frutsels te besteden. Zo helpen we elkaar. Grote uitgaven overleggen we altijd en ik beheer verder de gezamenlijke financiën. Dat voelt goed.”
Hoe hebben jullie het onderling geregeld?
“Het salaris van Bob komt binnen op onze gezamenlijke rekening; daar gaan alle gezamenlijke kosten vanaf, zoals belasting, energie, verzekeringen, opvang en boodschappen. Mijn eigen salaris komt binnen op mijn rekening. Dat deel ik door twee; de helft maak ik naar Bobs privérekening over. Dat doen we al een tijdje zo en werkt goed voor ons. Zo hebben we allebei een vrij besteedbaar bedrag per maand. Over het gezamenlijke deel praten we, over ons eigen geld eigenlijk niet.”
Aha. Ben je eigenlijk ook bezig met besparen?
“Jazeker. Bij een nieuwe aankoop zoek ik altijd goed uit waar ik de beste deal krijg. Kleding koop ik altijd in de uitverkoop. In de supermarkt let ik op aanbiedingen. En ik knip de haren van mijn kinderen zelf. Dat scheelt een heleboel geld.”
Als laatste ben ik even benieuwd: heb je een gekke of leuke geldgewoonte?
“Haha, ja: ik check mijn bankrekening zo’n vijf keer per dag, puur voor het gevoel dat ik controle heb. Het gekke is: tot dit interview had ik geen idee wat ik nou écht allemaal uitgaf. Oeps! Ik had het nog nooit onder elkaar gezet. Maar als ik het zo onder elkaar zie, ben ik er trots op. We hebben het goed voor elkaar!”