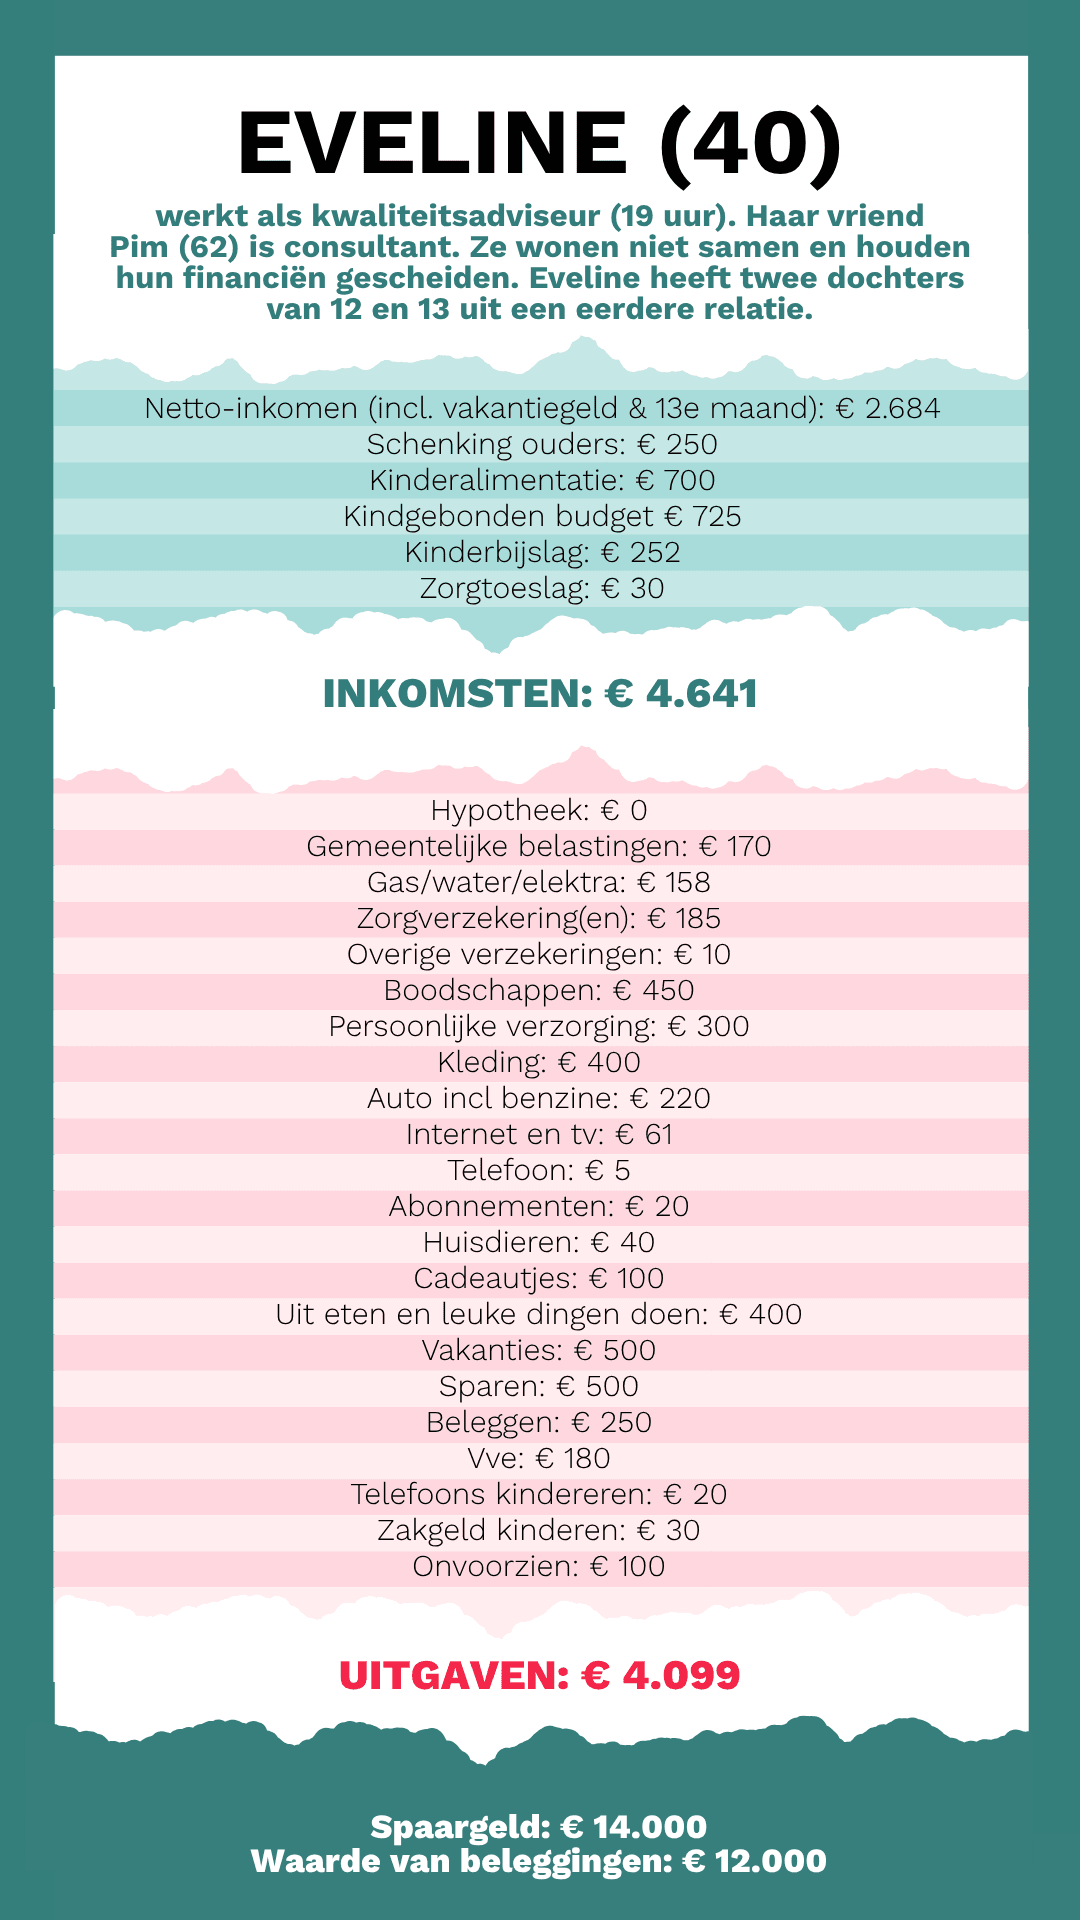
Eveline (40) heeft iets waar velen van dromen: een eigen huis zonder hypotheek. Heer-lijk! Hierdoor houdt ze veel geld over voor andere dingen. Bijvoorbeeld voor uit eten en leuke dingen doen. Daar gaat elke maand gemiddeld € 400 naartoe! Kijk mee in haar kasboekje.
Een gokje: jij bent hypotheekvrij?
“Bingo! Sinds 2,5 jaar ben ik hypotheekvrij. Na mijn scheiding kocht ik een hoekappartement dat helemaal af was. Vlak bij het bos en dicht bij de vader van mijn kinderen. Dat vind ik fijn. Tijdens ons huwelijk hebben mijn ex-man en ik veel belegd. We hadden bijna € 140.000 aan beleggingen. Na de scheiding werd dat bedrag door tweeën gedeeld. Mede daardoor en met de overwaarde van ons gezamenlijke huis kon ik dit huis kopen. Zonder hypotheek!”
Wow!
“Bizar, hè? Ik ben blij dat het gelukt is. Daardoor voel ik me vrij. Mijn huis kocht ik voor € 415.000. Dat kon ik zo betalen. Ik heb er bewust voor gekozen geen hypotheek te nemen. Ik kom nu prima rond met 19 uur werken per week. De rest van de tijd kan ik bij mijn kinderen zijn en samen leuke dingen doen. Dát is rijkdom voor mij!”
Je hebt inmiddels een nieuwe relatie, toch?
“Dat klopt, met Pim. We wonen niet samen en houden de financiën gescheiden. Dit kasboekje is dus alleen van mij. Waarom? Nou, hij verdient als consultant € 15.000 netto per maand. Bizar veel geld en véél meer dan ik verdien. Dus dit voelt voor ons beiden goed. Hij neemt mij en de kids regelmatig mee uit eten en betaalt vakanties. Ook sponsort hij af en toe onze kleding. Maar ik regel mijn eigen financiën, dat vind ik prettig. Ik wil financieel onafhankelijk blijven.”
Zo is het! Wat geef je jouw kinderen eigenlijk mee over geld?
“Dat geld een middel is om ervaringen op te doen. Dat je het maar één keer kunt uitgeven. En dat het toekomstperspectief geeft. Dat je bijvoorbeeld door te sparen of beleggen je dromen kunt waarmaken. Ik betaal ook niet zomaar alles voor ze. Ze verkopen hun kleding via Vinted. Van het geld dat ze daarmee verdienen kopen ze zelf nieuwe kleding. En aan cadeautjes voor vriendinnen betalen ze zelf mee. Ik wil ze geldbewust maken. Tuurlijk krijgen ze ook nog kleding of andere dingen van mij. Maar zo leren ze met geld omgaan.”
💰 Wil je ook zo’n fijn financieel overzicht? Gebruik onze Follow Your Money-sheets, net als 15.000+ van onze volgers doen. Je koopt ze hier!
Vind je zelf dat je goed met geld kunt omgaan?
“Mwah, dat wisselt. Het kan beter, het kan slechter. Ik ben tevreden over mijn kasboekje. En ik ben dankbaar voor mijn leven. Maar ik hou van mooie kleding, lekker eten en vakanties. En ik geef graag cadeaus. Ik let niet zo op wat het kost als ik iemand iets geef. Als ik iets moois zie voor iemand, koop ik het gewoon. Dus ja, daar zou ik op kunnen besparen. Maar dat wil ik niet. Dit maakt me gelukkig en financieel gezien kan ik het me veroorloven.”
Die horeca is wel een dingetje, volgens mij.
“Jep, gemiddeld gaat er € 400 per maand naar uit eten en leuke dingen doen. Het zou echt minder kunnen, maar hier word ik gewoon blij van. Dit bedrag is voor mezelf en voor de kids. Als ik bij mijn vriend ben, betaalt hij vrijwel altijd. We gaan dan bijna elke dag uit eten. Tja, je kunt er bekrompen over denken, maar wij zijn blij en de restauranteigenaar ook.”
Ik wil het toch eventjes hebben over het kindgebonden budget. Wat een bedrag!
“Eerlijk gezegd vind ik het krom dat ik het krijg, want ik wil best meer werken. Die 19 uur is nu eenmaal mijn aanstelling. En die uren zijn niet uitbreidbaar. Dat ik er na mijn scheiding achterkwam dat ik zoveel kindgebonden budget kreeg, was een verrassing. Hierdoor heb ik wel meer qualitytime met mijn meiden. En zoals ik al zei: dat is me veel waard.”
Maar als het straks een keer stopt, heb je een gat in je budget.
“Weet ik. Daarom spaar ik vaak ook meer dan € 500 per maand. Het geld dat overblijft aan het einde van de maand, wat vaak zo is, spaar ik extra. Ik zet dat bewust weg, zodat ik over vijf jaar een potje heb als het kindgebonden budget wegvalt.”
Dit heb ik nog niet vaak gezien: een telefoonabonnement van € 5 in de maand. Hoe dan?
“Ik wil zo min mogelijk uitgeven aan een telefoon. Dat vind ik zonde van het geld. Maar toch heb je er een nodig. Ik heb altijd een sim-only-abonnement. En doe jaren met een telefoon. Laatst móést ik een nieuwe kopen. De bankapp deed het niet meer, omdat mijn besturingssysteem te oud was. Oeps. Dan koop ik een losse telefoon en houd het abonnement zo laag mogelijk.”
Je bent al hypotheekvrij. Heb je nog een ander financieel doel?
“Ik wil minimaal € 6.000 per jaar sparen en beleggen. Tot nu toe lukt dat. Daar ben ik blij mee. Het beste geldadvies dat ik gekregen heb, is om ook te beginnen met beleggen. En dat leerde ik van PorteRenee. Dus dankjewel Renée, haha!”